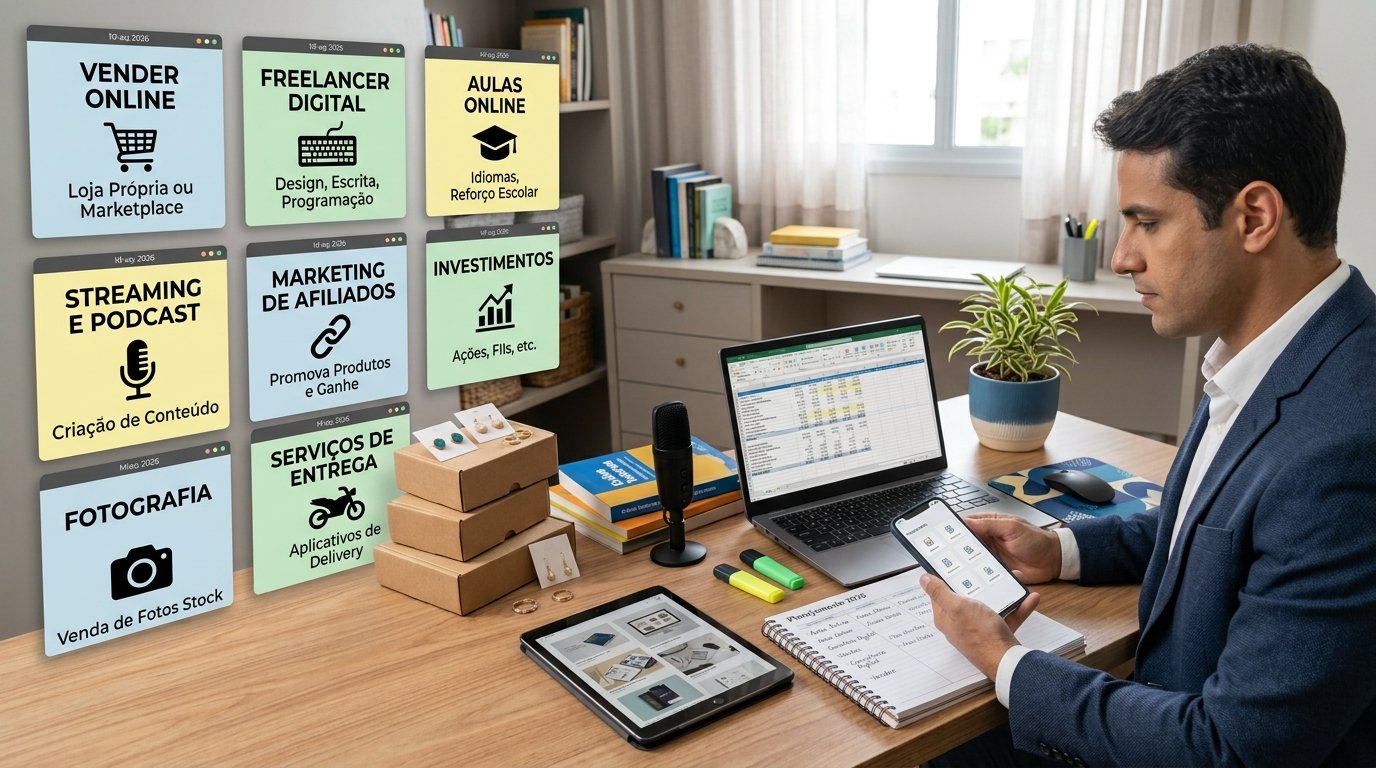
Aprenda como organizar o orçamento, quitar dívidas, criar uma reserva e investir para conquistar mais segurança e liberdade financeira.
Aviso: este conteúdo é educativo e não constitui recomendação individual de investimento. Antes de aplicar dinheiro, avalie seus objetivos, prazo, tolerância a riscos e, quando necessário, procure orientação profissional.
O que é liberdade financeira?
Liberdade financeira não significa necessariamente ser milionário. Na prática, ela representa a capacidade de tomar decisões com mais tranquilidade porque suas finanças estão organizadas e você não depende exclusivamente do próximo salário para lidar com todos os imprevistos.
Uma pessoa financeiramente livre pode, por exemplo:
- pagar as contas essenciais sem comprometer toda a renda;
- lidar com despesas inesperadas sem recorrer imediatamente a empréstimos;
- escolher com mais calma uma mudança de emprego;
- planejar viagens, estudos ou a compra de um imóvel;
- investir de acordo com seus objetivos;
- reduzir a dependência de dívidas e do crédito.
O caminho costuma envolver quatro pilares:
- Conhecer a própria realidade financeira;
- Gastar menos do que ganha;
- Construir segurança para imprevistos;
- Acumular patrimônio de forma consistente.
Não existe uma fórmula única nem um prazo igual para todos. O mais importante é transformar a liberdade financeira em um projeto com ações concretas e acompanhamento periódico.
1. Faça um diagnóstico completo da sua vida financeira
O primeiro passo não é escolher um investimento. É descobrir exatamente quanto entra, quanto sai e quanto você deve.
Durante pelo menos 30 dias, registre:
- salário e outras fontes de renda;
- aluguel ou financiamento;
- contas de água, luz, internet e telefone;
- alimentação;
- transporte;
- saúde;
- educação;
- assinaturas;
- compras parceladas;
- lazer;
- juros e tarifas;
- gastos ocasionais.
Separe as despesas em três grupos:
| Grupo | Exemplos | Como analisar |
|---|---|---|
| Essenciais | Moradia, alimentação, saúde e transporte | Verifique se estão compatíveis com sua renda |
| Importantes | Educação, manutenção e seguros | Planeje para não serem esquecidas |
| Discricionárias | Lazer, compras e serviços não essenciais | Ajuste quando necessário |
O Banco Central disponibiliza materiais de educação financeira que reforçam a importância de conhecer o orçamento, planejar despesas e tomar decisões conscientes sobre o uso do dinheiro.
Transforme o diagnóstico em números
Calcule:Saldo mensal=Renda lıˊquida−Despesas totais
Se o resultado for negativo, o primeiro objetivo é interromper o déficit. Se for positivo, defina previamente o destino da sobra: reserva, quitação de dívidas, investimentos ou metas específicas.
Não confie apenas na memória. Use uma planilha, aplicativo, caderno ou sistema de categorias no banco. A melhor ferramenta é aquela que você consegue manter.
2. Estabeleça objetivos financeiros claros
“Quero ficar rico” é uma meta vaga. Um objetivo financeiro precisa indicar o que, quanto, quando e por quê.
Exemplos:
- montar uma reserva de emergência de R$ 12.000 em 18 meses;
- quitar uma dívida de R$ 5.000 até dezembro;
- investir R$ 500 por mês durante o próximo ano;
- juntar dinheiro para fazer uma pós-graduação;
- acumular patrimônio suficiente para reduzir o ritmo de trabalho no futuro.
Uma forma simples de organizar as metas é dividi-las por prazo:
Curto prazo
Objetivos para os próximos meses, como:
- quitar uma dívida cara;
- pagar impostos anuais;
- formar uma pequena reserva;
- comprar um equipamento necessário.
Médio prazo
Metas de um a cinco anos, como:
- trocar de carro;
- fazer uma viagem;
- realizar uma especialização;
- dar entrada em um imóvel.
Longo prazo
Objetivos com prazo superior a cinco anos, como:
- aposentadoria;
- independência financeira;
- compra de um imóvel sem financiamento;
- formação de patrimônio para a família.
Cada meta pode ter uma conta ou categoria própria. Isso reduz a chance de usar o dinheiro destinado a um objetivo em compras do dia a dia.
3. Corte desperdícios sem transformar o orçamento em punição
Organizar as finanças não significa eliminar todo lazer. Um plano impossível de seguir tende a ser abandonado rapidamente.
O ideal é identificar gastos que oferecem pouco benefício em relação ao valor pago. Faça perguntas como:
- Estou usando este serviço?
- Tenho assinaturas duplicadas?
- Esta compra resolve uma necessidade ou apenas um impulso?
- Posso trocar por uma alternativa mais barata?
- Estou pagando juros por falta de planejamento?
- O parcelamento cabe no orçamento dos próximos meses?
Use o método das três perguntas
Antes de uma compra não essencial, pergunte:
- Eu realmente preciso disso agora?
- Tenho dinheiro reservado para essa compra?
- A aquisição atrapalha alguma meta mais importante?
Se a resposta indicar que a compra compromete sua segurança financeira, espere 24 ou 48 horas antes de decidir.
Atenção aos pequenos gastos recorrentes
Um gasto isolado pode parecer irrelevante. Porém, despesas repetidas podem comprometer uma parcela expressiva do orçamento ao longo do ano.
Por exemplo, um serviço de R$ 40 por mês representa:R$40×12=R$480 por ano
O objetivo não é eliminar automaticamente todos os gastos pequenos, mas enxergar o custo anual e decidir conscientemente.
4. Quite as dívidas de maneira estratégica
Investir enquanto você mantém dívidas com juros elevados geralmente não é uma estratégia eficiente. Antes de pensar em rentabilidade, faça um inventário das dívidas.
Liste:
- credor;
- saldo devedor;
- taxa de juros;
- valor da parcela;
- quantidade de parcelas restantes;
- possibilidade de desconto para pagamento antecipado;
- consequências do atraso.
Priorize as dívidas com maior custo financeiro, especialmente aquelas relacionadas ao crédito rotativo e ao cheque especial.
Estratégias possíveis
Método dos juros
Concentre o dinheiro extra na dívida com a maior taxa de juros, mantendo o pagamento mínimo ou contratado das demais. Essa estratégia tende a reduzir o custo total.
Método da menor dívida
Comece pela dívida de menor saldo para obter uma vitória rápida e liberar uma parcela do orçamento. Pode ser útil para quem precisa de motivação e organização comportamental.
Renegociação
Entre em contato com o credor e compare as condições oferecidas. Antes de aceitar, verifique:
- valor total da dívida renegociada;
- número de parcelas;
- taxa de juros;
- custo efetivo total, quando disponível;
- consequências de um novo atraso.
Não faça um novo empréstimo apenas para “limpar o nome” sem mudar o comportamento que gerou a dívida. Caso contrário, o problema pode reaparecer.
Click aqui e veja: COMO RECUPERAR SEU CRÉDITO E NEGOCIAR DÍVIDAS
5. Construa uma reserva de emergência
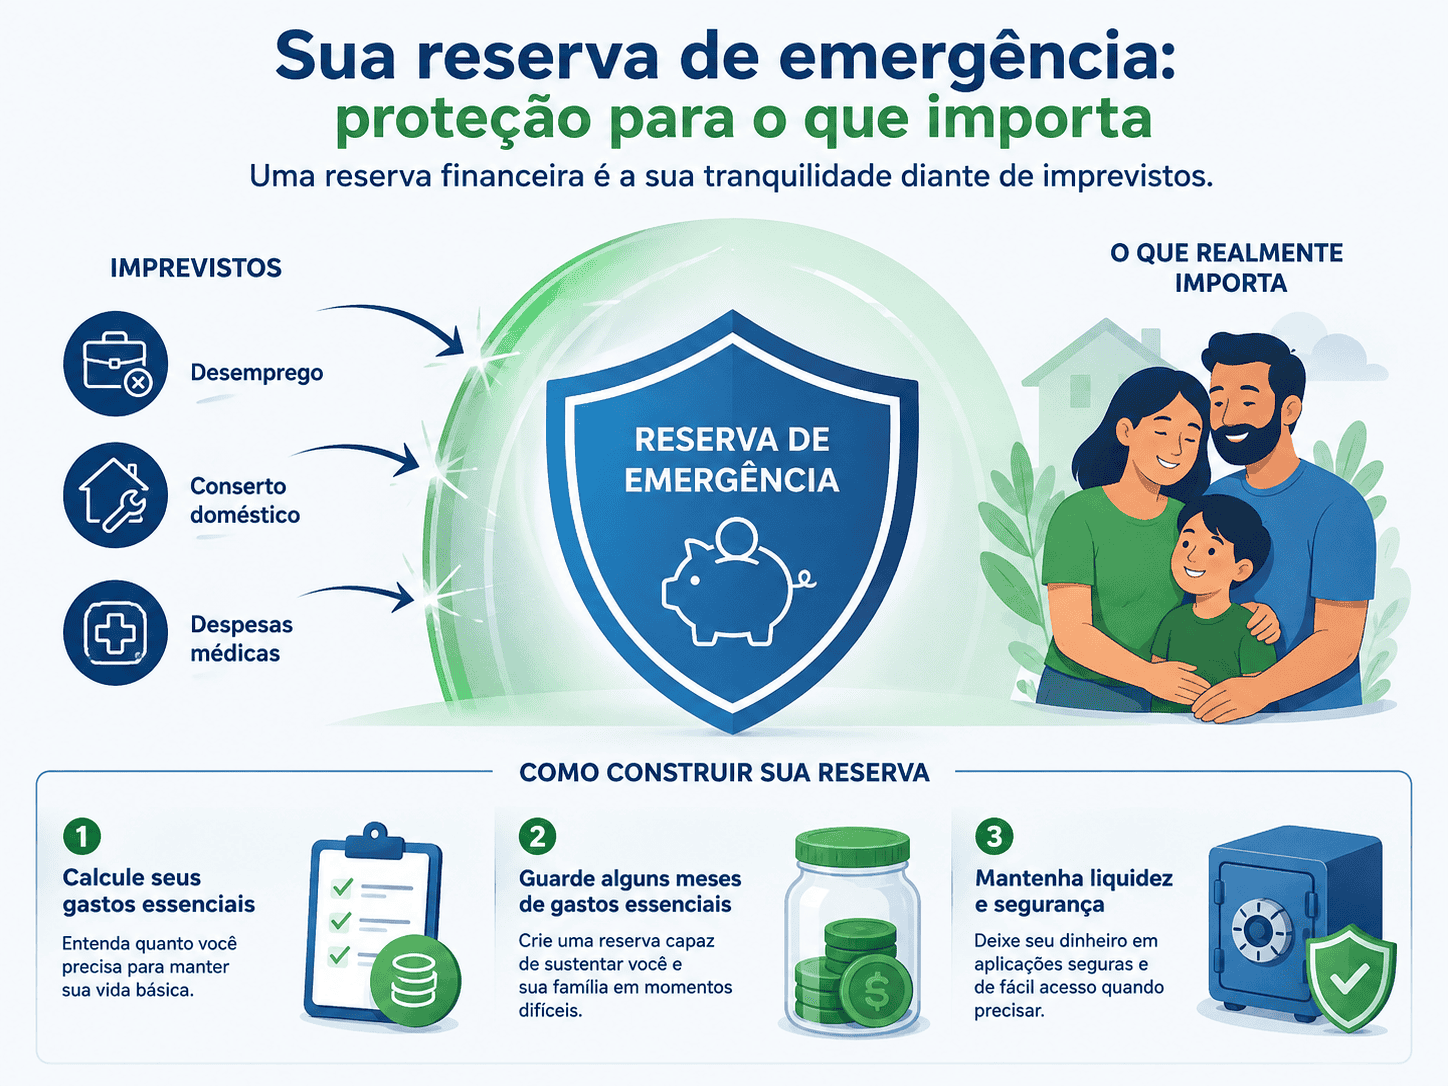
A reserva de emergência serve para situações como:
- desemprego;
- problemas de saúde;
- reparos urgentes;
- redução inesperada da renda;
- despesas familiares não planejadas.
A Comissão de Valores Mobiliários recomenda que a reserva seja planejada de acordo com os gastos e as necessidades da pessoa. O portal oficial do Governo Federal também destaca que esse dinheiro deve priorizar segurança e liquidez, e não a busca pelo maior retorno possível.
Uma referência frequentemente utilizada é acumular alguns meses de despesas essenciais. Trabalhadores autônomos ou pessoas com renda instável podem precisar de uma margem maior do que quem possui renda previsível, mas não existe um número universal.
Como calcular uma meta inicial
Se suas despesas essenciais são de R$ 3.000 por mês e você deseja guardar o equivalente a seis meses:R$3.000×6=R$18.000
Esse valor é apenas uma referência de planejamento. A quantia adequada depende da estabilidade da renda, da composição familiar, da cobertura de seguros e das responsabilidades pessoais.
Onde manter a reserva?
A reserva deve ficar em alternativas compatíveis com:
- baixo risco;
- facilidade de resgate;
- disponibilidade do dinheiro;
- custos e impostos compreendidos pelo investidor.
O Tesouro Direto apresenta títulos públicos com diferentes características de rentabilidade, prazos e riscos de oscilação. O Tesouro Selic é frequentemente analisado por investidores para objetivos de liquidez, mas é essencial conhecer as condições de resgate, custos e tributação antes de investir.
Não use a reserva de emergência para buscar ganhos especulativos. A prioridade é estar disponível quando for necessária.
6. Automatize o dinheiro assim que receber
A força da automação está em reduzir a dependência da força de vontade.
No dia do recebimento:
- separe o valor da reserva ou do investimento;
- pague as despesas essenciais;
- reserve valores para contas anuais;
- utilize o restante para gastos variáveis e lazer.
Essa lógica é conhecida como “pague-se primeiro”. Ela não significa ignorar contas importantes. Significa tratar a construção do patrimônio como uma prioridade planejada.
Comece com um percentual possível. Se guardar 20% é inviável, comece com 2%, 5% ou um valor fixo. O hábito pode ser ampliado conforme a renda aumentar ou as despesas diminuírem.
Separe contas por finalidade
Quando possível, utilize categorias diferentes para:
- despesas do mês;
- reserva de emergência;
- metas de curto prazo;
- investimentos de longo prazo;
- impostos e despesas anuais.
A separação ajuda a evitar a sensação de que todo o dinheiro disponível pode ser gasto.
7. Aumente sua renda de forma sustentável
Reduzir despesas tem limites. Por isso, aumentar a renda pode acelerar o caminho para a liberdade financeira.
Algumas possibilidades incluem:
- buscar qualificação profissional;
- negociar uma promoção;
- oferecer serviços com uma habilidade já desenvolvida;
- vender produtos que não são mais utilizados;
- prestar serviços aos fins de semana;
- criar produtos digitais;
- realizar trabalhos freelancer;
- desenvolver uma atividade comercial paralela.
A renda extra deve ter uma finalidade definida. Uma divisão possível seria:
- parte para quitar dívidas;
- parte para formar a reserva;
- parte para investir em capacitação;
- pequena parcela para lazer ou recompensa.
Evite transformar renda adicional em aumento automático do padrão de vida. Se toda renda extra for consumida, o esforço pode não produzir avanço patrimonial.
Conheça opções de capacitação relacionadas ao seu objetivo profissional.
8. Comece a investir depois de organizar a base
Investir é importante, mas não substitui o controle do orçamento. Antes de escolher produtos financeiros, defina:
- objetivo;
- prazo;
- necessidade de liquidez;
- tolerância a perdas;
- conhecimento sobre o produto;
- custos;
- impostos;
- riscos.
A CVM destaca a importância de decisões financeiras conscientes e bem informadas. Não invista em algo apenas porque está em alta ou porque alguém prometeu retorno elevado.
Organize os investimentos por objetivo
Reserva de emergência
Priorize liquidez e segurança.
Metas de curto prazo
Evite exposição excessiva a oscilações que possam comprometer o dinheiro na data de uso.
Metas de longo prazo
Pode haver espaço para diversificação, desde que o investidor compreenda os riscos e consiga manter a estratégia mesmo em períodos de queda.
Diversifique com conhecimento
Diversificação não significa comprar muitos ativos aleatoriamente. Significa distribuir o patrimônio de forma coerente entre alternativas com características diferentes.
Antes de investir, verifique:
- quem oferece o produto;
- qual instituição é responsável;
- como ocorre o resgate;
- se há garantia;
- quais são os riscos;
- quais taxas são cobradas;
- como funciona a tributação.
Desconfie de promessas de lucro garantido, urgência artificial e retornos muito superiores aos praticados no mercado.
9. Proteja o patrimônio que você está construindo
Liberdade financeira também envolve evitar que um imprevisto destrua anos de esforço.
Avalie, conforme sua realidade:
- plano ou seguro de saúde;
- seguro residencial;
- seguro de vida para quem possui dependentes;
- proteção para equipamentos de trabalho;
- previdência complementar;
- organização sucessória;
- atualização de beneficiários.
Não é necessário contratar tudo. A escolha deve considerar o risco que você realmente precisa transferir e o custo da proteção.
Também mantenha documentos financeiros organizados e revise senhas, beneficiários e contratos com cuidado. Nunca compartilhe senhas bancárias ou códigos de autenticação com terceiros.
10. Evite aumentar o padrão de vida na mesma velocidade da renda
Quando a renda aumenta, é natural desejar mais conforto. O problema aparece quando cada aumento é convertido imediatamente em novas despesas fixas.
Antes de assumir um custo permanente, avalie:
- o gasto é realmente necessário?
- ele cria uma obrigação mensal?
- continuaria cabendo no orçamento se a renda diminuísse?
- atrasará alguma meta?
- existe uma alternativa intermediária?
Uma estratégia equilibrada é dividir os aumentos de renda entre:
- melhoria do padrão de vida;
- aumento dos aportes;
- reserva para objetivos;
- redução de dívidas.
A liberdade financeira não exige viver mal. Ela exige que o consumo não controle todas as suas escolhas.
11. Acompanhe o patrimônio líquido
A renda mensal é importante, mas não mostra toda a situação financeira. Acompanhe também o patrimônio líquido:Patrimônio líquido = Ativos − Dívidas
Entre os ativos podem estar:
- saldo em conta;
- investimentos;
- imóveis;
- veículos;
- valores a receber.
Entre as dívidas:
- financiamentos;
- empréstimos;
- parcelas;
- cartão de crédito;
- obrigações em atraso.
Faça uma revisão mensal simples e uma revisão mais completa a cada trimestre. O objetivo não é ficar obcecado por números, mas identificar se suas decisões estão produzindo progresso.
12. Crie um plano de ação para os próximos 30 dias
Semana 1: diagnóstico
- reunir extratos;
- listar rendas;
- registrar despesas;
- identificar dívidas;
- calcular o saldo mensal.
Semana 2: ajustes
- cancelar serviços não utilizados;
- reduzir desperdícios;
- renegociar dívidas caras;
- separar despesas anuais;
- definir uma meta inicial.
Semana 3: segurança
- iniciar a reserva de emergência;
- configurar uma transferência automática;
- revisar seguros e proteções;
- organizar documentos financeiros.
Semana 4: crescimento
- estudar investimentos adequados ao objetivo;
- buscar uma fonte possível de renda extra;
- escolher uma habilidade para desenvolver;
- revisar o orçamento e ajustar os valores.
Pequenas ações realizadas todos os meses tendem a ser mais sustentáveis do que mudanças radicais feitas por poucos dias.
Checklist da liberdade financeira
Use esta lista para avaliar sua situação:
- Sei quanto ganho por mês.
- Conheço minhas despesas fixas e variáveis.
- Tenho uma meta financeira definida.
- Estou pagando as contas em dia.
- Tenho um plano para quitar dívidas.
- Comecei uma reserva de emergência.
- Automatizei pelo menos uma transferência financeira.
- Conheço os riscos dos meus investimentos.
- Evito promessas de retorno garantido.
- Tenho alguma estratégia para aumentar minha renda.
- Reviso meu patrimônio periodicamente.
- Meu padrão de vida não cresce automaticamente com toda renda adicional.
Conclusão
Alcançar a liberdade financeira é menos sobre encontrar um investimento mágico e mais sobre construir um sistema que funcione na vida real.
Comece pelo diagnóstico. Depois, organize o orçamento, elimine dívidas caras, forme uma reserva, aumente sua renda e invista de acordo com seus objetivos. O processo pode ser gradual, mas cada decisão consistente reduz a dependência do crédito e aumenta sua capacidade de escolha.
O melhor momento para começar não precisa ser perfeito. Escolha uma ação para hoje: registrar os gastos, cancelar uma despesa desnecessária, negociar uma dívida ou automatizar o primeiro aporte.
Escolha uma ferramenta compatível com sua rotina e transforme o planejamento em hábito.
Fontes utilizadas
- Banco Central do Brasil — Caderno de Educação Financeira
Contribuição: organização do orçamento e fundamentos de gestão das finanças pessoais. - Comissão de Valores Mobiliários — Planejamento e gestão de reservas financeiras
Contribuição: importância da reserva de emergência, liquidez e segurança. - Comissão de Valores Mobiliários — Política de Educação Financeira
Contribuição: decisões financeiras conscientes, proteção do investidor e educação financeira. - Tesouro Direto — Comprar títulos públicos federais
Contribuição: funcionamento geral do Tesouro Direto e características dos títulos públicos. - Tesouro Direto — Tesouro Selic
Contribuição: informações sobre títulos públicos e aspectos que devem ser analisados antes do investimento. - B3 Bora Investir — 10 dicas para alcançar a independência financeira
Contribuição: abordagem prática sobre organização de gastos, dívidas e reserva financeira.