
Aprenda a organizar suas finanças pessoais, controlar gastos, quitar dívidas, montar uma reserva e planejar melhor o futuro.
Aviso: este conteúdo é educativo e não constitui recomendação individual de investimento. Antes de contratar produtos financeiros, avalie sua situação, objetivos, riscos e condições.
O que são finanças pessoais?
Finanças pessoais são o conjunto de decisões relacionadas ao dinheiro: quanto você ganha, como gasta, o que consegue poupar, quais dívidas possui e como planeja o futuro.
Na prática, cuidar das finanças pessoais significa:
- acompanhar receitas e despesas;
- diferenciar necessidades de desejos;
- evitar o uso descontrolado do crédito;
- quitar dívidas;
- criar uma reserva para imprevistos;
- estabelecer objetivos financeiros;
- investir de acordo com o próprio perfil e horizonte de tempo.
O objetivo não é simplesmente gastar menos. É utilizar o dinheiro de maneira consciente, direcionando os recursos para aquilo que realmente importa.
Uma pessoa pode ter renda elevada e ainda enfrentar dificuldades financeiras se não acompanhar os gastos. Da mesma forma, quem possui uma renda mais limitada pode melhorar sua situação por meio de planejamento, prioridades claras e decisões consistentes.

Por que organizar as finanças pessoais?
A organização financeira ajuda a transformar informações dispersas em decisões concretas. Quando você sabe quanto entra e quanto sai, consegue identificar problemas e escolher prioridades.
Entre os principais benefícios estão:
- Maior previsibilidade: você sabe quais contas vencem e quanto precisa reservar.
- Redução do desperdício: gastos pequenos e recorrentes ficam mais fáceis de perceber.
- Menor dependência do crédito: o planejamento reduz a necessidade de usar cartão ou empréstimos para cobrir despesas.
- Mais segurança: uma reserva financeira ajuda a enfrentar imprevistos.
- Realização de objetivos: viagens, estudos, moradia e aposentadoria deixam de depender apenas da vontade.
- Menos ansiedade: ter um plano reduz a sensação de descontrole.
O Banco Central disponibiliza materiais de educação financeira que trabalham temas como planejamento, poupança e uso consciente do crédito. A CVM também apresenta o planejamento financeiro como uma visão integrada que pode envolver gestão financeira, investimentos, aposentadoria, seguros, tributos e sucessão patrimonial.
Como começar a organizar as finanças pessoais
Não é necessário comprar uma ferramenta sofisticada ou fazer mudanças radicais no primeiro dia. O mais importante é construir uma visão realista da sua situação atual.
1. Levante todas as fontes de renda
Anote sua renda líquida mensal, ou seja, o valor efetivamente disponível depois de descontos.
Inclua, quando houver:
- salário;
- aposentadoria;
- pensão;
- comissões;
- trabalhos autônomos;
- rendimentos recorrentes;
- outras entradas previsíveis.
Se sua renda varia, utilize uma média conservadora dos últimos meses. Evite montar o orçamento com base no melhor mês do ano.
2. Liste todas as despesas
Separe os gastos por categorias. Uma classificação simples pode incluir:
| Categoria | Exemplos |
|---|---|
| Moradia | aluguel, condomínio, financiamento, manutenção |
| Alimentação | supermercado, refeições fora, delivery |
| Transporte | combustível, transporte público, estacionamento |
| Saúde | consultas, exames, medicamentos, plano |
| Educação | mensalidades, cursos, materiais |
| Contas essenciais | energia, água, internet, telefone |
| Lazer | cinema, viagens, assinaturas |
| Dívidas | parcelas, juros, renegociações |
| Objetivos | reserva, estudos, entrada de imóvel |
Não confie apenas na memória. Consulte extratos bancários, faturas do cartão e comprovantes de pagamento.
3. Diferencie despesas fixas e variáveis
Despesas fixas tendem a se repetir com valores semelhantes, como aluguel, mensalidade escolar e parcelas.
Despesas variáveis mudam ao longo do mês, como alimentação, lazer, combustível e compras.
Essa distinção ajuda a encontrar oportunidades de ajuste. Uma despesa fixa pode exigir negociação ou mudança de contrato. Já uma despesa variável geralmente permite alterações mais rápidas.
4. Registre também os gastos anuais
Alguns gastos não aparecem todos os meses, mas precisam fazer parte do planejamento:
- impostos;
- seguros;
- matrícula e material escolar;
- manutenção do veículo;
- presentes;
- viagens;
- consultas e procedimentos;
- taxas e renovações.
Uma forma simples é estimar o valor anual e dividi-lo pelos meses do ano. Assim, você cria uma provisão mensal em vez de ser surpreendido quando a cobrança chegar.
Como montar um orçamento mensal
O orçamento é um plano para decidir previamente como a renda será utilizada.
Uma estrutura básica pode ser:
- renda líquida;
- despesas essenciais;
- despesas variáveis;
- dívidas;
- reserva e metas;
- valor disponível para lazer e gastos não essenciais.
A regra 50/30/20 funciona para todos?
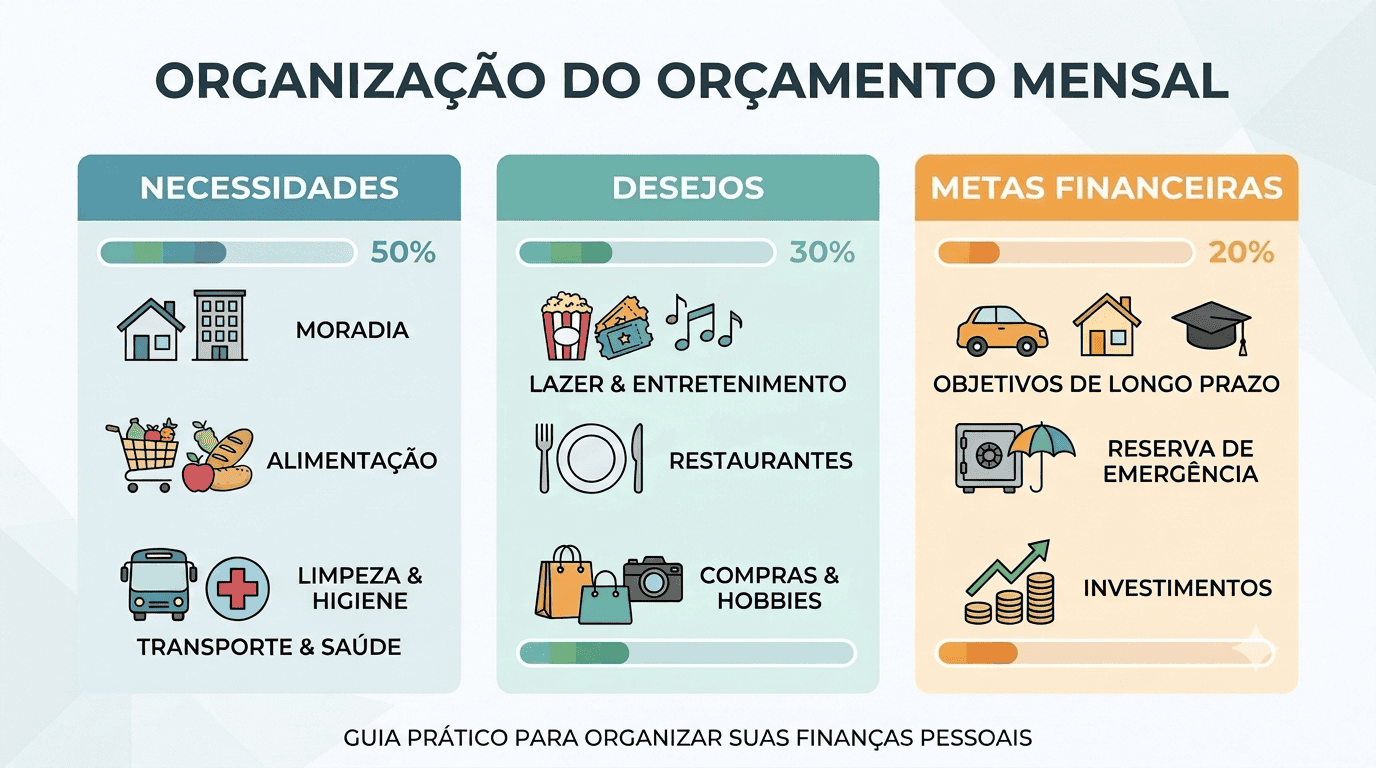
A regra 50/30/20 costuma dividir a renda líquida em três grupos:
- até 50% para necessidades;
- até 30% para desejos;
- cerca de 20% para metas financeiras.
Ela pode servir como referência inicial, mas não é uma obrigação. Pessoas com aluguel elevado, filhos, renda irregular ou dívidas podem precisar de outra proporção.
Por exemplo, durante uma fase de quitação de dívidas, pode fazer sentido reduzir temporariamente gastos de lazer e direcionar mais recursos para compromissos com juros elevados. Em outra fase, depois da reorganização, será possível retomar uma distribuição mais equilibrada.
O melhor orçamento é aquele que considera:
- sua renda real;
- o custo de vida da sua região;
- seus compromissos familiares;
- suas dívidas;
- seus objetivos;
- sua capacidade de manter o plano.
Como reduzir gastos sem prejudicar a qualidade de vida
Cortar despesas não significa eliminar tudo o que proporciona bem-estar. O objetivo é identificar gastos que não combinam com suas prioridades ou que podem ser substituídos por alternativas mais econômicas.
Faça uma auditoria das assinaturas
Liste serviços de streaming, aplicativos, clubes, academias e outras cobranças recorrentes. Pergunte:
- uso esse serviço com frequência?
- tenho mais de uma assinatura com a mesma finalidade?
- existe um plano mais adequado?
- posso cancelar por alguns meses?
Pequenas cobranças mensais podem representar um valor significativo ao longo do ano.
Analise o cartão de crédito
O cartão não é necessariamente um problema. O risco aparece quando ele cria a impressão de que há mais dinheiro disponível do que realmente existe.
Acompanhe:
- limite utilizado;
- compras parceladas;
- assinaturas;
- vencimento;
- valor total da fatura;
- compras futuras já comprometidas.
Sempre que possível, trate o limite do cartão como meio de pagamento, não como renda adicional.
Planeje compras maiores
Antes de comprar, compare o custo total, as condições de pagamento, a necessidade real e o impacto no orçamento. Uma parcela aparentemente pequena pode comprometer a renda por vários meses.
Use um período de espera
Para compras não essenciais, aguarde 24 horas ou alguns dias antes de finalizar. Esse intervalo ajuda a diferenciar necessidade de impulso.
Como organizar e quitar dívidas
Quando existem dívidas, o primeiro passo é abandonar a culpa e reunir informações. A organização precisa ser baseada em números.
Faça uma lista com:
| Informação | O que registrar |
|---|---|
| Credor | banco, loja, financeira ou outra instituição |
| Tipo de dívida | cartão, empréstimo, financiamento, conta atrasada |
| Saldo | quanto está sendo cobrado |
| Juros | taxa informada no contrato ou negociação |
| Parcela | valor mensal |
| Vencimento | data de pagamento |
| Situação | em dia, atrasada ou renegociada |
Priorize dívidas caras
Dívidas com juros elevados podem crescer rapidamente. Depois de garantir as despesas essenciais, avalie priorizar aquelas que geram maior custo financeiro.
Não assuma uma nova parcela sem verificar se ela cabe no orçamento. Uma renegociação só é útil quando as condições são sustentáveis.
Negocie com cautela
Antes de aceitar uma proposta:
- confira o valor total;
- compare o custo final;
- verifique a quantidade de parcelas;
- confirme as datas de vencimento;
- leia as condições;
- desconfie de cobranças ou links recebidos de fontes não verificadas.
Quando procurar uma negociação, utilize canais oficiais do credor ou plataformas reconhecidas. Evite fornecer senhas, códigos de autenticação ou dados sensíveis a terceiros.
Como criar uma reserva de emergência
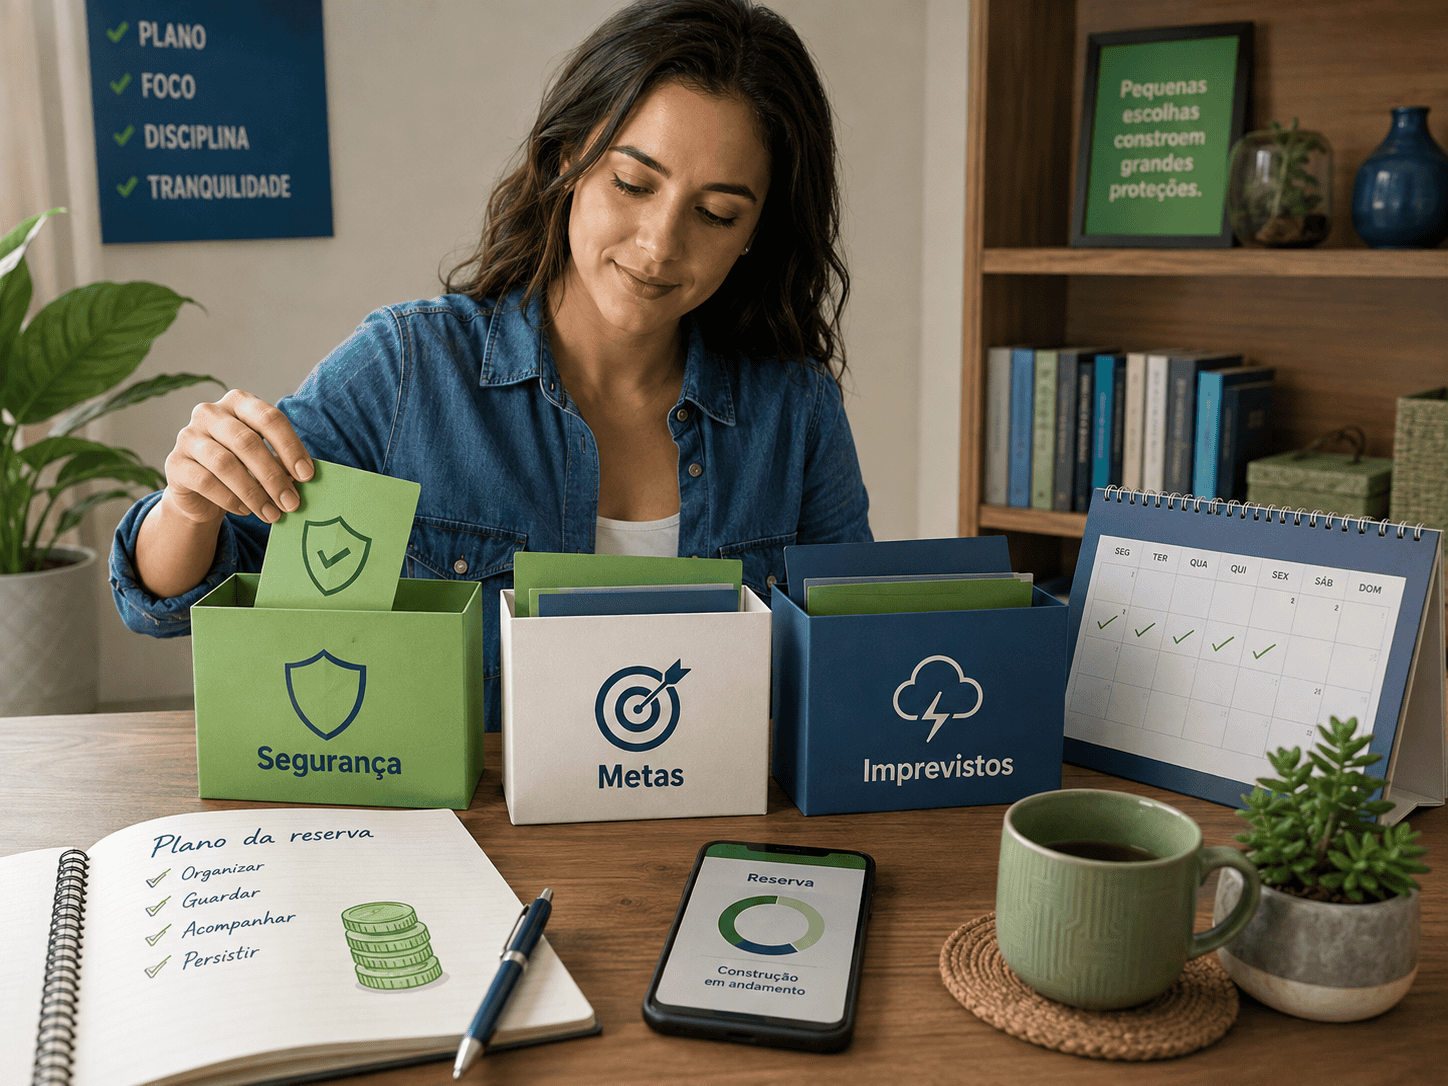
A reserva de emergência é um valor separado para situações inesperadas, como perda de renda, problemas de saúde, reparos urgentes ou despesas familiares imprevistas.
Ela não deve ser confundida com dinheiro para férias, compras ou investimentos de longo prazo.
Quanto guardar?
Não existe um valor universal. A reserva depende de fatores como:
- estabilidade da renda;
- tipo de ocupação;
- quantidade de dependentes;
- despesas essenciais;
- existência de seguros;
- facilidade para conseguir outra fonte de renda.
O mais importante é começar. Você pode estabelecer uma primeira meta pequena e aumentar progressivamente.
Onde manter a reserva?
Como a finalidade é lidar com imprevistos, o acesso ao dinheiro e a previsibilidade devem ser prioridades. Avalie produtos financeiros compatíveis com:
- liquidez;
- segurança;
- custos;
- regras de resgate;
- proteção aplicável;
- facilidade de acesso.
Não escolha uma aplicação apenas porque apresenta uma rentabilidade anunciada. Para a reserva, o dinheiro precisa estar disponível quando necessário.
Como definir metas financeiras
Uma meta vaga, como “quero economizar”, é difícil de acompanhar. Transforme o objetivo em algo específico.
Uma boa meta deve indicar:
- o que você deseja alcançar;
- quanto precisa;
- quando pretende alcançar;
- quanto deve reservar periodicamente;
- qual prioridade ela possui.
Exemplos:
- formar uma reserva inicial;
- quitar determinada dívida;
- pagar um curso;
- trocar um veículo;
- fazer uma viagem;
- juntar entrada para um imóvel;
- planejar a aposentadoria.
Divida metas grandes em etapas menores. Acompanhar o progresso aumenta a motivação e permite corrigir o plano.
Finanças pessoais para quem tem renda variável
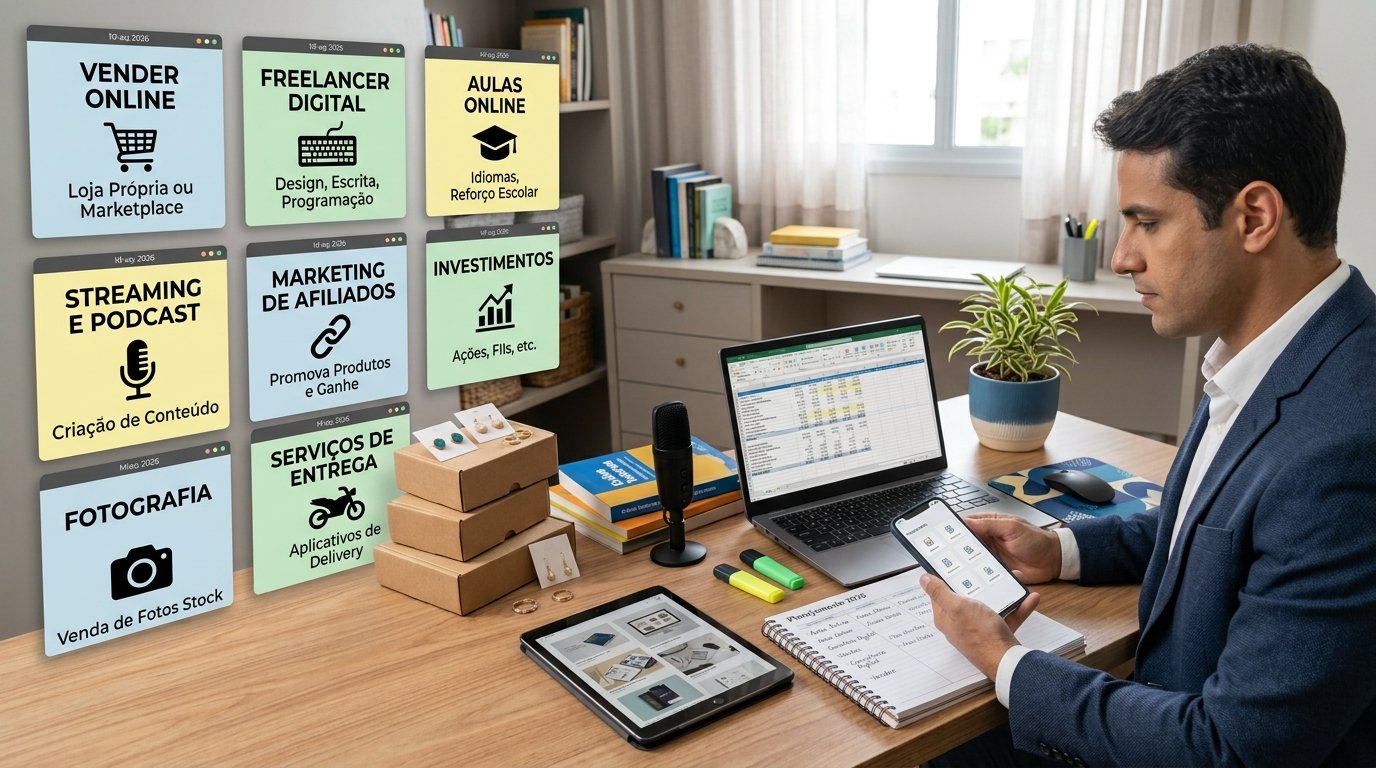
Autônomos, profissionais liberais, freelancers e empreendedores precisam de cuidados adicionais.
Separe as contas pessoais e profissionais
Misturar dinheiro da atividade profissional com despesas da casa dificulta entender o resultado real. Mesmo que você trabalhe sozinho, mantenha registros separados.
Monte o orçamento com prudência
Use como base uma renda mínima provável, não o melhor faturamento do mês. Nos meses mais favoráveis, direcione parte do excedente para:
- reserva;
- impostos;
- períodos de menor movimento;
- equipamentos;
- capacitação;
- metas pessoais.
Crie provisões
Se determinadas despesas aparecem apenas algumas vezes ao ano, reserve mensalmente uma parcela. Essa prática reduz a dependência de crédito.
Aplicativos, planilhas ou caderno: qual é melhor?
A melhor ferramenta é aquela que você consegue utilizar de forma consistente.
Planilha
Indicada para quem gosta de visualizar categorias, totais e evolução mensal. Pode ser personalizada para renda fixa ou variável.
Aplicativo
Pode facilitar o registro de transações e o acompanhamento pelo celular. Verifique a política de privacidade, permissões e segurança antes de conectar contas.
Caderno
É uma opção simples e útil para quem prefere escrever manualmente. O ponto negativo é a necessidade de fazer cálculos e consolidações por conta própria.
Independentemente da ferramenta, estabeleça uma rotina semanal de revisão. O controle não precisa consumir horas: o importante é evitar que os dados fiquem acumulados.
Erros comuns nas finanças pessoais
1. Criar um orçamento irreal
Cortar todas as despesas de lazer pode tornar o plano impossível de manter. Um orçamento sustentável precisa considerar a vida real.
2. Ignorar gastos pequenos
Compras de baixo valor podem pesar quando são frequentes. Registre-as por algumas semanas para identificar padrões.
3. Guardar dinheiro apenas quando sobra
Na maioria dos meses, pode não sobrar nada. Inclua as metas financeiras no planejamento desde o início.
4. Investir antes de conhecer a própria situação
Antes de buscar rentabilidade, organize dívidas, objetivos, prazo e tolerância a riscos.
5. Usar crédito sem olhar o custo total
Analise juros, tarifas, seguros, multas e valor final. A parcela não mostra sozinha o custo da contratação.
6. Comparar sua vida financeira com a de outras pessoas
Redes sociais não mostram necessariamente renda, dívidas, patrimônio ou dificuldades. Compare sua evolução com seu próprio ponto de partida.
Rotina mensal de organização financeira
Uma rotina simples pode seguir este roteiro:
No início do mês
- confira a renda disponível;
- liste contas e vencimentos;
- separe valores para despesas essenciais;
- programe metas e reservas;
- defina um limite para gastos variáveis.
Durante o mês
- registre as compras;
- acompanhe a fatura;
- evite novas parcelas desnecessárias;
- revise gastos que saíram do planejado.
No final do mês
- compare o planejado com o realizado;
- identifique os maiores desvios;
- ajuste o orçamento seguinte;
- registre avanços e dificuldades;
- revise as metas.
O planejamento financeiro deve ser revisado quando ocorrerem mudanças importantes, como novo emprego, nascimento de filho, mudança de residência, perda de renda ou contratação de dívida.
Conclusão
Cuidar das finanças pessoais é um processo contínuo. O primeiro passo é obter clareza sobre a própria realidade: quanto entra, quanto sai, quais dívidas existem e quais objetivos merecem prioridade.
Depois, é possível criar um orçamento realista, reduzir desperdícios, organizar dívidas, construir uma reserva e planejar metas de médio e longo prazo.
Você não precisa mudar tudo de uma vez. Comece registrando os gastos desta semana, revise as contas recorrentes e escolha uma única meta financeira para acompanhar. A consistência costuma ser mais importante do que ações radicais.
Conheça opções de capacitação relacionadas ao seu objetivo profissional.
Escolha uma ferramenta compatível com sua rotina e transforme o planejamento em hábito.
Fontes utilizadas
- Banco Central do Brasil — Caderno de Educação Financeira
Contribuição: conceitos de gestão financeira pessoal e educação financeira. - Governo Federal — Aprender gestão de finanças pessoais
Contribuição: referência a curso gratuito de gestão de finanças pessoais. - Governo Federal — Educação Financeira Pessoal no Aprender Valor
Contribuição: conceitos de planejamento, poupança e uso responsável do crédito. - Comissão de Valores Mobiliários — Livro TOP: Planejamento Financeiro Pessoal
Contribuição: visão integrada do planejamento financeiro, incluindo investimentos, aposentadoria, riscos, tributos e sucessão. - Serasa — Método 50/30/20
Contribuição: referência prática para divisão do orçamento, apresentada como método adaptável. - Associação Brasileira das Administradoras de Consórcios — Organização financeira
Contribuição: importância do orçamento, priorização de dívidas e construção de reserva.

Muito bom